O que são canais de parametrização
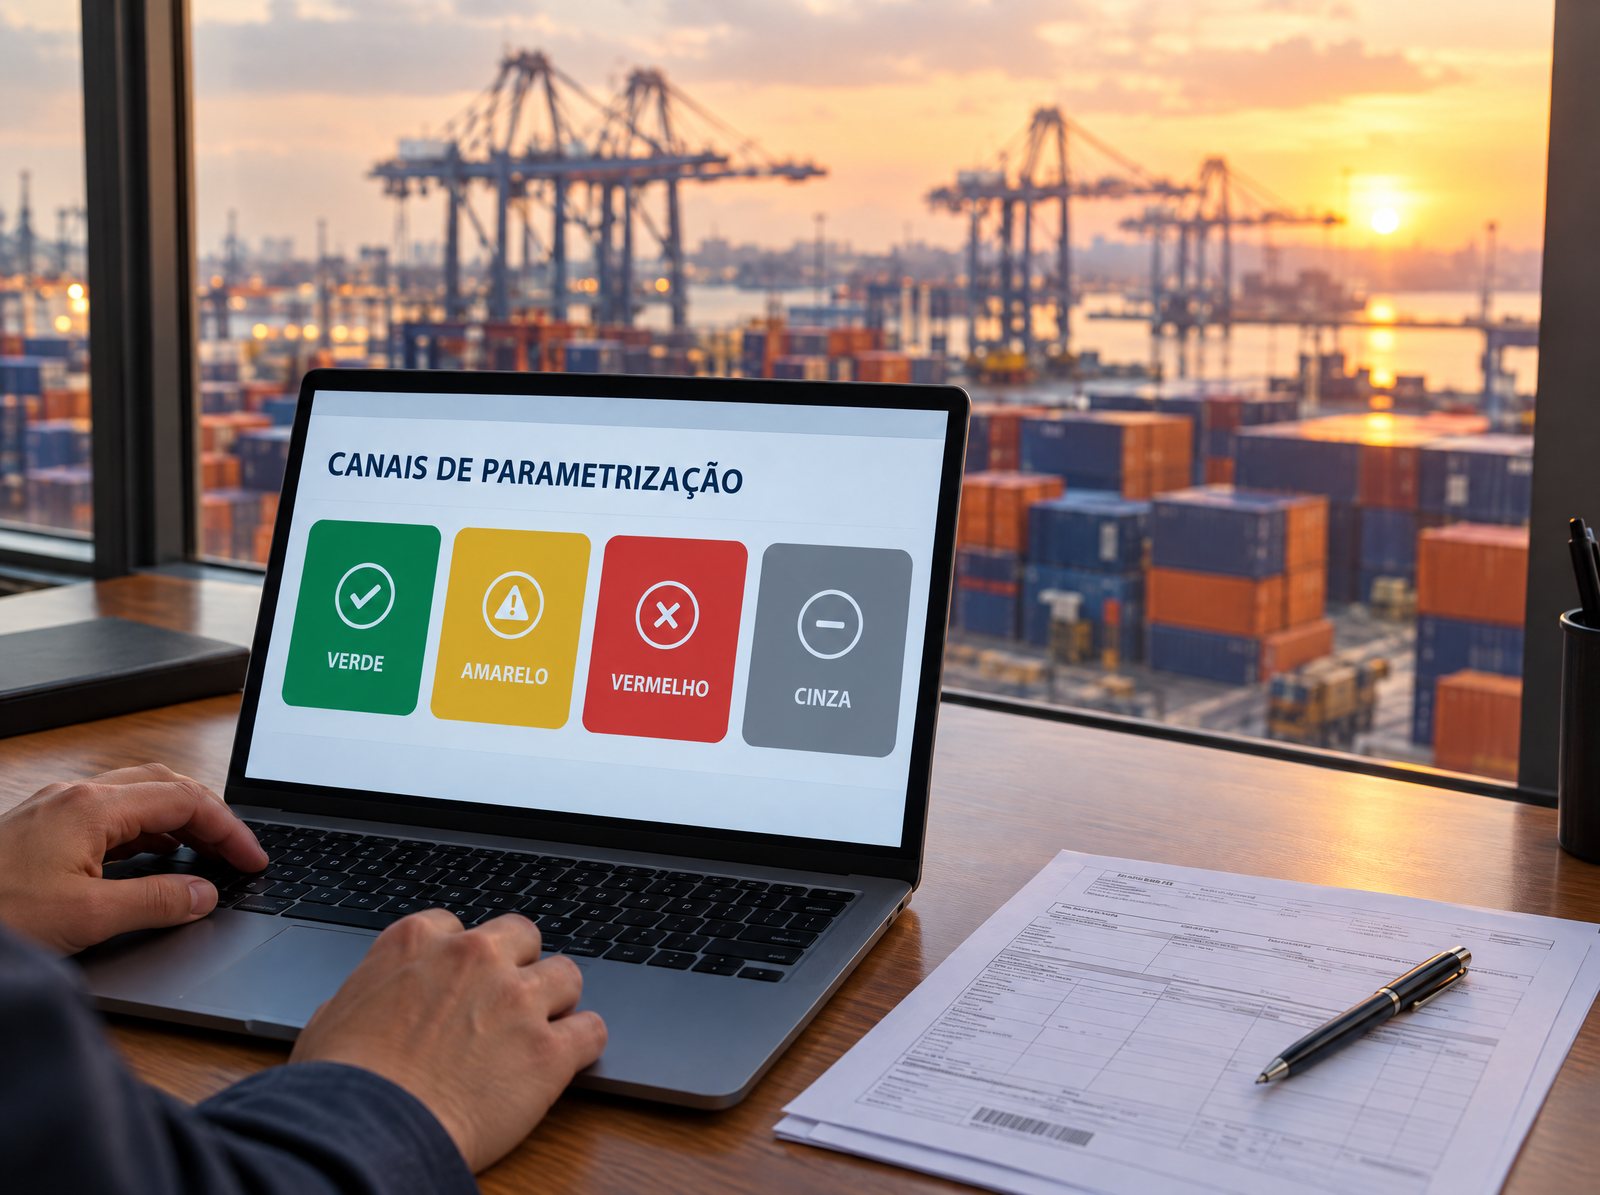
Canais de parametrização são as categorias de conferência aduaneira para as quais a Receita Federal direciona cada declaração de importação depois do gerenciamento de risco. São quatro: verde, com desembaraço automático; amarelo, com exame documental; vermelho, com exame documental e verificação física da mercadoria; e cinza, que soma a esses exames a apuração de indícios de fraude.
Os canais de parametrização decidem quanto tempo a carga fica parada no recinto alfandegado, quanto custa a armazenagem nesse período e quanto trabalho a equipe de comércio exterior terá até a liberação. A parametrização é uma das etapas do desembaraço aduaneiro, que começa com o registro da declaração e termina com a entrega da mercadoria ao importador. O próprio Regulamento Aduaneiro prevê os canais de seleção para determinar o tipo e a amplitude do controle feito na conferência (Decreto 6.759/2009, art. 564, parágrafo único).
Este artigo explica como a declaração é parametrizada, o que acontece em cada um dos canais de parametrização, como funciona o canal único da Declaração Única de Importação (DUIMP) e o que a empresa pode fazer para chegar à conferência com a documentação em ordem.
| Canal | O que a Receita Federal faz | Quando a mercadoria é desembaraçada |
|---|---|---|
| Verde | O sistema registra o desembaraço automático, sem exame documental e sem verificação da mercadoria | Logo após a seleção, salvo se a declaração for redirecionada por indício de irregularidade |
| Amarelo | Exame documental | Depois do exame dos documentos, se não houver irregularidade, sem verificação física |
| Vermelho | Exame documental e verificação da mercadoria | Depois da verificação física no recinto alfandegado |
| Cinza | Exame documental, verificação da mercadoria e apuração de elementos indiciários de fraude | Depois da apuração; se houver retenção, o prazo é de até 60 dias, prorrogáveis por mais 60 |
Fonte: Instrução Normativa SRF 680/2006, art. 21; Instrução Normativa RFB 1.986/2020, art. 11.
Como funciona a seleção entre os canais de parametrização
Depois do registro da Declaração de Importação (DI) no Sistema Integrado de Comércio Exterior (Siscomex) ou da DUIMP no Portal Único Siscomex, os sistemas de gerenciamento de riscos da Receita Federal do Brasil (RFB) analisam os dados e selecionam o canal. A base é o art. 21 da Instrução Normativa (IN) SRF 680/2006, ainda em vigor, que lista os elementos considerados na análise do perfil da operação e do importador:
- regularidade fiscal do importador;
- habitualidade do importador;
- natureza, volume ou valor da importação;
- valor dos impostos incidentes ou que incidiriam na importação;
- origem, procedência e destinação da mercadoria;
- tratamento tributário;
- características da mercadoria;
- capacidade organizacional, operacional e econômico-financeira do importador;
- ocorrências verificadas em outras operações realizadas pelo importador.
Dois pontos da norma costumam surpreender quem está começando a importar. O primeiro é que o canal verde não encerra a possibilidade de fiscalização. A declaração selecionada para o verde pode ser redirecionada para outro canal durante a análise fiscal, quando forem identificados indícios de irregularidade (art. 21, § 2º). Além disso, o chefe do setor responsável pelo despacho pode determinar ação fiscal a qualquer tempo, inclusive a verificação da mercadoria (art. 49).
O segundo é que indícios de fraude constatados em declaração de qualquer canal diferente do cinza podem subsidiar ação fiscal a qualquer momento, inclusive no curso da conferência. Se os indícios aparecem antes do despacho ou depois do desembaraço, o servidor comunica o setor competente, que avalia a aplicação do Procedimento de Fiscalização de Combate às Fraudes Aduaneiras (art. 23).
Com que frequência os canais de parametrização aparecem
A Receita não publica uma série periódica com a distribuição das declarações entre os canais de parametrização. A referência oficial mais completa é o Time Release Study (TRS), estudo de tempos de liberação de cargas feito pela Receita com a Secretaria de Comércio Exterior (Secex), a Agência Nacional de Vigilância Sanitária (Anvisa) e o Ministério da Agricultura e Pecuária (Mapa), com dados de despachos de 2019.
| Fluxo no estudo | Participação nas declarações estudadas |
|---|---|
| Canal verde, sem licenciamento depois da chegada da carga | 87,25% |
| Canal verde, com licenciamento depois da chegada da carga | 10,42% |
| Canais amarelo e vermelho, sem licenciamento depois da chegada | 2,09% |
| Canais amarelo e vermelho, com licenciamento depois da chegada | 0,24% |
Fonte: Receita Federal, Time Release Study, Relatório Executivo, divulgado em 2020.
Somados, os dois fluxos de canal verde chegam a 97,67% das declarações do estudo. O mesmo relatório mostra que a etapa de desembaraço, de responsabilidade da Receita, respondeu por menos de 10% do tempo total de liberação. Na prática, a parametrização pesa menos pela frequência e mais pelo impacto: quando a declaração é parametrizada em amarelo, vermelho ou cinza, a preparação feita antes do registro é o que define quantos dias a carga vai esperar no terminal e quanto a empresa vai pagar de armazenagem.
Canal verde: desembaraço automático
No canal verde, o sistema registra o desembaraço automaticamente, sem exame documental e sem verificação da mercadoria (IN SRF 680/2006, art. 21, I, e art. 48, § 3º). Na DUIMP, a anexação dos documentos instrutivos também é dispensada quando a declaração vai para o verde, salvo as exceções previstas em normas específicas, como a admissão temporária (Portaria Coana 165/2024, art. 8º, § 1º).
Desembaraço automático não significa retirada imediata. A carga ainda depende da declaração do ICMS na importação (Imposto sobre Circulação de Mercadorias e Serviços), da verificação do Adicional ao Frete para Renovação da Marinha Mercante (AFRMM) no transporte marítimo e da liberação pelo depositário. Se a mercadoria precisa de anuência e a Licença, Permissão, Certificado ou Outros documentos (LPCO) ainda não foi deferida, ela também espera.
Canal amarelo: exame documental (conferência documental)
No canal amarelo, a Receita faz o exame documental, que o mercado também chama de conferência documental, e, se não encontrar irregularidade, desembaraça a mercadoria sem verificá-la fisicamente (art. 21, II). A conferência começa depois do registro da declaração e da vinculação do dossiê eletrônico com os documentos digitalizados (arts. 19, § 1º, e 24). Na DUIMP, os documentos são anexados no módulo Anexação do Portal Único depois do registro (Portaria Coana 165/2024, art. 8º).
Os documentos básicos são o conhecimento de carga, também chamado de conhecimento de embarque, a fatura comercial (commercial invoice) assinada pelo exportador e o romaneio de carga (packing list), quando aplicável, além dos exigidos por acordo internacional ou legislação específica, como o certificado de origem (art. 18). O auditor confere, entre outros pontos (art. 25):
- a integridade dos documentos apresentados;
- a correspondência entre a declaração e os documentos, inclusive quanto à origem, ao valor aduaneiro e às partes envolvidas;
- o cumprimento dos requisitos do regime aduaneiro e do tratamento tributário pedidos;
- o mérito do benefício fiscal pleiteado;
- a descrição da mercadoria, para confirmar a classificação fiscal na Nomenclatura Comum do Mercosul (NCM) e o controle administrativo aplicável.
Divergências entre documentos e declaração podem gerar exigência, retificação e, conforme o caso, multa, além de custos de armazenagem enquanto a exigência não é cumprida. Quando a descrição é incompleta e não permite confirmar a classificação ou a origem, o auditor pode condicionar a conclusão do exame documental à verificação da mercadoria (art. 25, § 1º). Ou seja, uma declaração em canal amarelo pode acabar com vistoria física por causa da descrição.
Canal vermelho: exame documental e conferência física
No canal vermelho, a mercadoria só é desembaraçada depois do exame documental e da verificação física da carga, também chamada de conferência física (art. 21, III). Ter a declaração parametrizada em vermelho não significa que a Receita encontrou irregularidade: a seleção resulta do gerenciamento de riscos, e a verificação serve justamente para confirmar o que foi declarado. A verificação é feita mediante agendamento, conforme as regras da Coordenação-Geral de Administração Aduaneira (Coana) e da unidade da Receita que tem jurisdição sobre o recinto. O depositário é informado do agendamento e precisa posicionar a carga com antecedência (art. 26).
Quando a conclusão da conferência depende apenas de análise laboratorial, a mercadoria pode ser desembaraçada mediante assinatura do Termo de Entrega de Mercadoria Objeto de Ação Fiscal, e a importação fica sob revisão interna até o resultado do laudo (art. 48-A). Para mercadorias técnicas, como máquinas, peças e insumos químicos, ter em mãos catálogo do fabricante, ficha técnica e fotos encurta a vistoria, porque responde às dúvidas mais comuns sobre a classificação.
Canal cinza: apuração de indícios de fraude
O canal cinza combina exame documental, verificação da mercadoria e apuração de elementos indiciários de fraude (art. 21, IV). É o mais restritivo dos canais de parametrização, e a seleção indica suspeita, não fraude comprovada. A apuração segue o Procedimento de Fiscalização de Combate às Fraudes Aduaneiras, disciplinado pela IN RFB 1.986/2020, alterada pela IN RFB 2.268/2025. Entre as providências que essa norma permite à fiscalização estão apurar preços no mercado internacional, verificar a autenticidade do certificado de origem e exigir que a empresa comprove ser a real adquirente das mercadorias (art. 3º, II, III e VII), o que mostra os pontos que costumam ser examinados nesse procedimento de controle aduaneiro: preço declarado, origem e partes da operação.
Nesse canal, os documentos que comprovam a transação comercial passam a ser obrigatórios e devem ser apresentados quando o auditor pedir: correspondência comercial, cotações de preço, fatura proforma, comprovantes de pagamento, registros contábeis e contratos de transporte e seguro, entre outros (IN SRF 680/2006, art. 18, §§ 9º a 11).
| Ponto | Regra | Dispositivo |
|---|---|---|
| Prazo de retenção | Até 60 dias, contados da ciência do Termo de Retenção | IN RFB 1.986/2020, art. 11 |
| Prorrogação | Mais 60 dias, em situações justificadas | Art. 11 |
| Suspensão do prazo | O prazo para de correr entre a ciência de uma intimação e o seu atendimento integral | Art. 11, parágrafo único |
| Liberação antecipada | A mercadoria pode ser desembaraçada ou entregue antes do fim do procedimento, mediante garantia | Art. 12 |
| Valor da garantia | Fixado pelo auditor em até 5 dias úteis do pedido, com base nos preços apurados, no custo do transporte internacional e no seguro internacional | Art. 12, § 1º |
| Prazo de abandono | A ciência da retenção interrompe a contagem do prazo para caracterizar abandono da mercadoria | Art. 10 |
Fonte: Instrução Normativa RFB 1.986, de 29 de outubro de 2020, arts. 10 a 12, com a redação da IN RFB 2.268/2025.
A regra de suspensão é a que mais pesa na prática. Cada intimação respondida com atraso estende a retenção, e por isso a empresa precisa responder rápido e de forma completa. Se a fraude for confirmada, a empresa fica sujeita às penalidades da legislação aduaneira, que podem chegar à pena de perdimento da mercadoria (IN RFB 1.986/2020, art. 5º, parágrafo único).
Canais de parametrização na DUIMP: o canal único
Na DUIMP, o registro aciona dois gerenciamentos de risco em paralelo. O aduaneiro, da Receita, indica um dos quatro canais. O administrativo, dos órgãos anuentes, como Mapa e Anvisa, indica verde, amarelo ou vermelho para os itens sujeitos à conferência do anuente, que pode incluir exame documental e inspeção física pelo órgão. A declaração recebe um canal único, igual ao de nível de conferência mais amplo entre eles, e a mercadoria só é liberada depois de concluída a conferência dos anuentes (Portaria Coana 165/2024, art. 7º).
O Perguntas e Respostas oficial da Receita sobre a DUIMP dá um exemplo: se apenas o Mapa seleciona a declaração para o canal vermelho, só o Mapa faz a conferência. Concluída essa conferência sem retificação, a DUIMP é desembaraçada automaticamente pela Receita, que a havia selecionado para o verde. Se houver pedido de retificação antes do desembaraço, a declaração é distribuída a um Auditor-Fiscal, que aceita ou não a retificação e registra o desembaraço ao concluir a conferência.
O momento em que o canal aparece também mudou. Os eventos de registro, retificação e chegada do veículo transportador acionam o gerenciamento de risco. Para importadores sem certificação de Operador Econômico Autorizado (OEA), o canal é revelado após o registro da chegada do veículo, no transporte aquaviário, e após a recepção da carga pelo depositário, no aéreo. Para importadores certificados como OEA-Conformidade, o canal é revelado logo após o registro, o que a IN RFB 2.318/2026 prevê como execução imediata da seleção (art. 11, IV). O artigo DUIMP em 2026: o que muda na prática resume as outras diferenças em relação à DI.
Canais de parametrização na exportação: verde, laranja e vermelho
Na exportação, a Declaração Única de Exportação (DU-E) passa por análise de risco depois que a carga é apresentada para despacho e segue para um de três canais: verde, com desembaraço automático; laranja, com análise documental; e vermelho, com análise documental e verificação da mercadoria (IN RFB 1.702/2017, art. 58). Não há canal cinza na DU-E, e o laranja cumpre o papel que o amarelo tem na importação.
A seleção leva em conta, entre outros dados, o histórico de cumprimento da legislação pelos intervenientes, a natureza, o volume e o valor da exportação, o país de destino, o tratamento tributário e as características dos bens. Quando a DU-E vai para o laranja apenas por pendência de tratamento administrativo, a análise documental da Receita é dispensada e o desembaraço ocorre de forma automática assim que a pendência é resolvida (art. 58, §§ 1º e 3º).
O que pesa na seleção para amarelo, vermelho ou cinza
Os critérios exatos do gerenciamento de riscos não são públicos, mas os elementos do art. 21 indicam as situações que pedem mais atenção na preparação do despacho aduaneiro:
- Primeiras operações ou importador recém-habilitado. A habitualidade é um dos critérios, e quem ainda não tem histórico tem menos informação a seu favor.
- Mercadoria com tratamento tributário diferenciado. Redução por ex-tarifário, regime especial ou preferência tarifária exige documentação que comprove o enquadramento.
- Valor ou preço declarado fora do padrão. Preço muito abaixo do praticado para a mesma mercadoria e origem pode ser tratado como indício de subfaturamento. No procedimento contra fraudes, a fiscalização pode pedir laudo para apurar preços no mercado internacional (IN RFB 1.986/2020, art. 3º, II), e a garantia para liberar a carga é calculada sobre os preços apurados.
- Descrição genérica. Uma descrição que não permite confirmar a classificação fiscal leva a exame documental ou físico. Veja a diferença entre descrição e classificação fiscal de mercadorias.
- Ocorrências anteriores. Retificações, exigências e autuações em operações passadas entram no histórico da empresa. O texto sobre os erros que mais geram multas no comércio exterior mostra como evitá-los.
Como se preparar para qualquer um dos canais de parametrização
- Organizar o dossiê antes do registro. Fatura, conhecimento de carga, romaneio, certificado de origem, LPCO e comprovantes de enquadramento tributário prontos e coerentes entre si.
- Descrever a mercadoria por completo. Material, função, modelo, fabricante e aplicação. Na DUIMP, isso começa no Catálogo de Produtos, e o texto sobre NPI, DUIMP e Catálogo de Produtos mostra por onde começar.
- Ter documentação técnica à mão. Catálogo, ficha técnica, desenho e fotos para mercadorias que costumam gerar dúvida de classificação.
- Acompanhar o agendamento da vistoria. No canal vermelho, a coordenação com o depositário define em quantos dias a verificação acontece.
- Responder exigências e intimações no mesmo dia, quando possível. No canal cinza, o prazo de retenção fica suspenso enquanto a intimação não é atendida.
- Avaliar a certificação OEA. Pela IN RFB 2.318/2026, que reorganizou o programa, o importador OEA-C Qualificado tem redução do percentual de seleção para canais de conferência, seleção imediata após o registro e processamento prioritário das declarações selecionadas (art. 11). O nível OEA-C Referência tem, além disso, dispensa da seleção para canais diferentes do verde na DUIMP e na DU-E, salvo indícios de irregularidade grave ou alertas de inteligência, e sem alcançar o controle dos órgãos anuentes (art. 12). A relação entre compliance aduaneiro e OEA explica os requisitos.
E-book: o Novo Processo de Importação
Canal único, Catálogo de Produtos e LPCO mudaram a rotina de quem importa. O material da Freitas reúne os pontos de atenção do NPI para quem está migrando a operação para a DUIMP. Baixe o e-book.
Perguntas frequentes sobre canais de parametrização
Qual a diferença entre parametrização e conferência aduaneira?
A parametrização é a seleção do canal, feita pelo gerenciamento de riscos logo depois do registro da declaração. A conferência aduaneira é o exame em si, que identifica o importador, verifica a mercadoria e confere natureza, classificação fiscal, quantidade e valor (Decreto 6.759/2009, art. 564). O canal define o tipo e a amplitude dessa conferência.
Qual é o canal de parametrização mais demorado?
O canal cinza, porque soma exame documental, verificação da mercadoria e apuração de indícios de fraude. Se houver retenção, ela pode chegar a 60 dias, prorrogáveis por mais 60, e o prazo fica suspenso enquanto houver intimação pendente de resposta (IN RFB 1.986/2020, art. 11).
Uma declaração no canal verde pode ser fiscalizada?
Sim. A IN SRF 680/2006 permite redirecionar para outro canal a declaração selecionada para o verde quando há indício de irregularidade (art. 21, § 2º), e o chefe do setor responsável pelo despacho pode determinar ação fiscal a qualquer tempo (art. 49).
Cair no canal vermelho significa que existe irregularidade?
Não. A seleção para o vermelho resulta do gerenciamento de riscos, que considera critérios como habitualidade do importador, tratamento tributário, origem e características da mercadoria (IN SRF 680/2006, art. 21, § 1º). A verificação física serve para confirmar o que foi declarado, e a mercadoria é desembaraçada se não houver divergência.
O canal amarelo pode virar conferência física?
Pode. Se a descrição da mercadoria estiver incompleta e não permitir confirmar a classificação fiscal ou a origem, o auditor pode condicionar a conclusão do exame documental à verificação da mercadoria (IN SRF 680/2006, art. 25, § 1º).
Quem define os canais de parametrização na DUIMP?
A Receita Federal e os órgãos anuentes, cada um com o seu gerenciamento de riscos. O canal final é o de conferência mais ampla entre eles, e cada órgão atua apenas quando o próprio gerenciamento de riscos seleciona a declaração (Portaria Coana 165/2024, art. 7º).
O que é o canal laranja?
É o canal da exportação que corresponde à análise documental. Na Declaração Única de Exportação, os canais de parametrização são verde, laranja e vermelho, e não existe canal cinza (IN RFB 1.702/2017, art. 58).
Ser OEA evita o canal vermelho?
Depende do nível. O OEA-C Qualificado tem redução do percentual de seleção para conferência e processamento prioritário. O OEA-C Referência é dispensado da seleção para canais diferentes do verde na DUIMP e na DU-E, salvo indícios graves ou alertas de inteligência, e a dispensa não alcança a conferência dos órgãos anuentes (IN RFB 2.318/2026, arts. 11 e 12).
Próximo passo
Se as declarações da sua empresa caem com frequência em amarelo ou vermelho, ou se uma carga está retida no canal cinza, a revisão da descrição, da classificação e do dossiê documental costuma mudar o resultado das próximas operações. Fale com um especialista da Freitas para analisar o histórico da sua operação.